신용점수 올리는 법, 900점대 만드는 5가지 순서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
신용점수 올리는 법의 핵심은 다섯 가지 순서예요. 연체 0일, 카드 한도 대비 사용률 30% 이하, 오래된 계좌 유지, 고금리 대출부터 상환, 통신비·건강보험 같은 비금융 납부 이력을 제출하면 6~12개월 안에 900점대에 닿는 사람이 많아요.
점수는 KCB·NICE가 각각 평가하고, 본인 조회는 점수를 깎지 않아요. 아래는 평가사가 공개한 기준을 바탕으로 한 관리 순서이며, 세부 가중치는 자료마다 다를 수 있어요.
📊 신용점수 올리는 법, 점수 체계부터
🏦 KCB·NICE 1,000점 만점
국내 개인 신용평점은 대표적으로 KCB(올크레딧)과 NICE가 산출해요. 두 회사 모두 1,000점 만점 체계를 쓰고, 2021년부터 등급제에서 점수제로 전환된 흐름이에요.
같은 사람이라도 두 점수가 수십 점 차이 나는 경우가 흔해요. 카드·대출 심사는 보통 두 점수 중 하나 또는 둘을 함께 봐요. 900점 이상이면 1금융권 대출·카드 발급에서 대체로 우대 구간에 가깝다고 보면 됩니다.
📋 5가지 관리 순서 한눈에
🗓️ 항목·기준·체감 시기
신용점수 올리는 법을 실행할 때는 한꺼번에 바꾸기보다, 아래 표 순서대로 하나씩 고정하는 편이 좋아요. 연체 예방이 맨 앞이고, 사용률·계좌·상환·비금융이 그다음이에요.
| 항목 | 왜(반영 요소) | 기준 숫자 | 효과 체감 |
|---|---|---|---|
| 연체 0일 | 상환 이력 | 5영업일·10만 원 이상이면 기록 · 3개월 이상 연체는 장기 기록 | 즉시~수개월 |
| 카드 사용률 | 한도 대비 이용 | 30% 이하 목표 | 1~3개월 |
| 오래된 계좌 | 거래 기간 | 해지보다 유지 | 중장기 |
| 고금리 먼저 상환 | 부채·건수 | 금리·건수 동시 관리 | 3~12개월 |
| 비금융 납부 | 성실 납부 가산 | 6개월 이상 이력 제출 | 제출 후 반영 |
월급통장과 생활비를 나누면 연체·사용률을 동시에 보기 쉬워요. 방법은 통장 쪼개기 4단계 글을 함께 보면 좋아요.
📈 점수 구간별로 실제로 달라지는 것
신용점수 올리는 법을 찾는 이유는 결국 돈 때문이에요. 점수가 한 구간 오르면 같은 대출이라도 금리가 내려가고, 카드 한도와 발급 심사가 편해져요. 아래는 평가사·금융사가 공개한 기준을 바탕으로 «대체로» 이렇게 나뉜다고 보면 되는 구간이에요. 은행마다 내부 기준이 있으니 절대값은 아니에요.
| 점수 구간 | 대체로 이런 대우 | 먼저 할 일 |
|---|---|---|
| 900점 이상 | 1금융권 신용대출 우대 금리 구간 · 카드 발급·한도 상향 수월 | 유지 — 사용률 30% 이하, 연체 0 |
| 800~899점 | 1금융권 이용 가능 · 금리는 조건에 따라 차이 | 사용률 낮추기 + 비금융 정보 제출 |
| 700~799점 | 은행권 심사 문턱이 생김 · 2금융권 이용 비중 증가 | 고금리 대출부터 상환 · 카드 수 줄이기 |
| 700점 미만 | 카드 발급 제한 가능 · 대출 금리 부담 큼 | 연체 해소가 최우선 · 6개월 이상 성실 상환 |
신용점수 올리는 법을 실천한 제 경우 사용률을 60%에서 25%로 낮춘 뒤 3개월 만에 KCB 기준 30점 정도 올라 880점대에서 910점대로 넘어갔어요(개인 예시라 폭은 사람마다 달라요). 그때 같은 은행 신용대출 금리 안내가 0.5%p가량 내려간 걸 보고 신용점수 올리는 법이 «이자 절약법»이라는 걸 체감했어요.
💳 카드 사용률 30%와 선결제
🧮 한도 500만 원 예시
한도가 500만 원이면 30%는 150만 원이에요. 결제일에 청구액이 이 선을 넘지 않게 쓰는 것이 목표입니다. 한도를 일부러 낮추기보다, 쓰는 금액을 조절하는 쪽이 보통 더 안전해요.
결제일 전에 앱에서 «선결제»를 하면 사용률이 내려간 상태로 반영되기 쉬워요. 카드가 많으면 주력 2장만 쓰고 나머지는 지갑에서 빼 두는 습관이 관리를 단순하게 만들어요.
🗓️ 사용률 30%를 «자동으로» 지키는 세팅
사용률은 의지가 아니라 세팅으로 지키는 게 신용점수 올리는 법의 실전이에요. 결제일마다 계산하지 않아도 되게 아래 4가지만 한 번 해 두면 돼요. 저는 이 세팅을 한 뒤로 사용률이 20~25% 사이에서 거의 고정됐어요.
- 카드 앱 알림 — 「이용 금액이 한도의 30%를 넘으면 알림」을 켠다(대부분 카드사 앱에 «한도 알림» 기능이 있어요)
- 선결제 날짜 — 월급일 다음 날을 선결제 날로 정하고 캘린더에 매월 반복으로 넣는다
- 주력 카드 1장 — 실적·혜택은 한 장에 몰고, 나머지는 자동이체 전용으로만 둔다(카드 수를 늘리지 않는다)
- 한도 상향은 신중히 — 한도를 500만 원에서 1,000만 원으로 올리면 같은 지출도 사용률은 반으로 보이지만, 지출이 따라 늘면 의미가 없어요
신용점수 올리는 법에서 한 가지 함정은 결제일 이후 이용액이에요. 평가사가 받는 자료는 결제일 기준 «청구 금액»이라, 결제일 직전에 큰 지출이 몰리면 그 달 사용률이 튀어요. 큰 지출은 결제일 다음 날로 미루거나, 쓰고 나서 바로 선결제하면 신용점수 올리는 법에서 말하는 30% 선을 무리 없이 지킬 수 있어요.
사용률은 «한도 대비 이용액»이에요. 한도를 갑자기 올리는 신청은 심사·조회가 따를 수 있으니, 먼저 30% 안쪽 사용부터 고정하세요.

📉 대출은 고금리부터 · 건수도 본다
🔢 상환 우선순위
여윳돈이 생기면 금리가 높은 부채부터 줄여요. 대체로 카드론·현금서비스 → 신용대출 → 담보대출 순이 부담을 빠르게 낮춥니다. 평가 모형은 잔액뿐 아니라 대출 «건수»도 함께 본다고 공개 자료에서 안내하는 경우가 많아요.
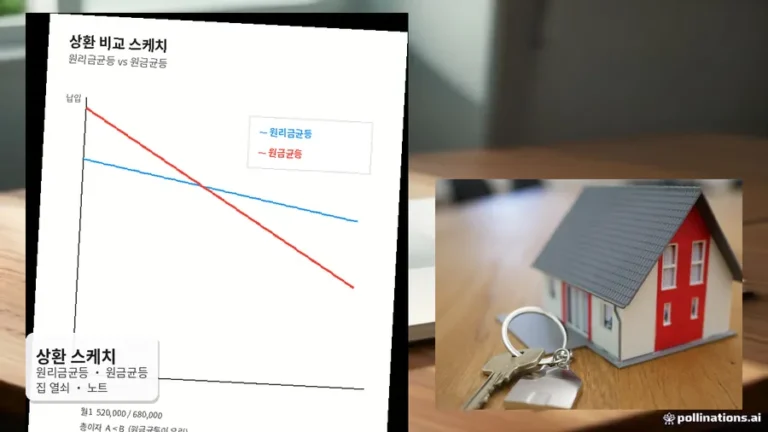
원리금균등과 원금균등은 월 부담·총이자가 달라요. 상환 방식을 고를 때는 원리금균등 vs 원금균등 비교를 먼저 보고, 같은 달에 새 대출을 여러 건 늘리지 않는 것이 안전해요.
🧾 대출 3건이 있을 때 — 숫자로 보는 상환 순서
신용점수 올리는 법 중 상환 순서는 말로만 「고금리부터」라고 하면 감이 안 오니 예시로 볼게요. 카드론 300만 원(연 15%) · 신용대출 1,000만 원(연 6%) · 주택담보대출 2억 원(연 4%)이 있다고 하면, 월 이자는 각각 약 37,500원 · 50,000원 · 666,000원이에요. 금액이 제일 큰 담보대출이 이자도 크지만, 원금 대비 이자율은 카드론이 압도적으로 높아요.
| 대출 | 잔액 | 금리(예시) | 월 이자 | 상환 순서 |
|---|---|---|---|---|
| 카드론 | 300만 원 | 15% | 약 37,500원 | 1순위 — 점수 반영 비중도 큼 |
| 신용대출 | 1,000만 원 | 6% | 약 50,000원 | 2순위 |
| 주택담보대출 | 2억 원 | 4% | 약 666,000원 | 3순위 — 정상 상환 유지 |
여윳돈 300만 원이 생겼을 때 카드론을 먼저 갚으면 월 이자 37,500원이 사라지고, 신용점수 올리는 법 관점에서도 «고위험 대출 건수 1건 감소»가 함께 반영돼요. 같은 돈을 담보대출에 넣으면 이자는 10,000원도 안 줄어요. 상환 순서는 이렇게 «이자율 × 점수 반영»으로 정하면 돼요. 정확한 월 상환액 차이는 아래 계산기로 바로 확인할 수 있어요.
소액이라도 연체를 방치하면 기록이 남을 수 있어요. 상환일을 달력에 고정하고, 자동이체 잔액을 하루 전에 확인하는 습관이 신용점수 올리는 법의 바닥이에요.
📱 비금융 정보 제출과 무료 조회
✅ 통신비·건보·연금·공과금
통신비, 건강보험, 국민연금, 공과금을 6개월 이상 성실히 납부했다면 각 평가사 앱에서 비금융 정보를 제출할 수 있어요. 제출은 대체로 무료이며, 가산 반영 여부와 폭은 개인·시점에 따라 달라요.
내 점수는 토스·카카오페이·네이버페이·KCB·NICE 앱에서 무료로 조회할 수 있고, 본인 조회는 점수를 깎지 않아요. 자주 열어 보고 연체·사용률만 점검하면 됩니다.
비금융 제출은 «한 번에 끝나는 숙제»가 아니라, 납부가 이어질 때 의미가 커요. 자동이체를 켜 두고 분기마다 제출 상태를 확인하세요.
📲 제출 순서 3단계
처음 제출하는 분은 순서를 알면 10분이면 끝나요. ① 평가사 앱(KCB 올크레딧·NICE지키미)에 로그인해 「비금융 정보 등록」 메뉴를 열어요. ② 통신비·건강보험·국민연금 중 6개월 이상 밀리지 않고 낸 항목을 고르고, 본인 인증으로 납부 내역을 불러와요. ③ 제출 뒤 1~2주 지나 점수 변동을 확인하고, 반영이 됐다면 그 항목은 자동이체를 유지해요.
두 평가사는 서로 정보를 공유하지 않아요. 신용점수 올리는 법을 한쪽 앱에서만 실천하면 다른 쪽 점수는 그대로예요. 그래서 KCB와 NICE 둘 다 따로 제출해야 두 점수가 같이 움직여요. 한 번 제출한 자료도 갱신 주기가 있으니, 결제일 캘린더에 분기 1회 「비금융 제출 확인」을 적어 두면 잊지 않아요.
🚫 하지 말 것 5가지와 내 경험
⚠️ 점수를 깎기 쉬운 습관
- 현금서비스·리볼빙을 습관처럼 쓰기
- 짧은 기간에 카드를 여러 장 발급받기
- 소액 연체를 «나중에»로 방치하기
- 지인 대출 보증에 쉽게 서기
- 오래된 계좌를 해지해 이력을 지우려 하기
저는 카드 사용률을 60%에서 25%로 낮춘 뒤, 약 3개월 만에 점수가 30점대 올라간 경험이 있어요. 개인마다 폭은 다르니 숫자보다는 «사용률을 낮춘 습관»이 핵심이었습니다.
이미 장기 연체·채무조정 중이면 이 글의 일반 순서만으로 해결되지 않을 수 있어요. 금융회사·상담 창구와 먼저 상의하세요.

❓ 자주 묻는 질문
❓ 점수는 얼마나 자주 바뀌나요?
평가사는 금융사에서 받은 정보를 반영해 점수를 수시로 갱신해요. 카드 결제나 대출 상환처럼 큰 변화는 보통 1~2주 안에, 연체 해소나 비금융 제출 효과는 1~3개월에 걸쳐 나타나는 편이에요. 매일 확인할 필요는 없고, 결제일 다음 주에 한 번씩 보면 흐름이 잡혀요.
❓ 카드를 아예 안 쓰면 점수가 오르나요?
오히려 반대일 수 있어요. 신용점수 올리는 법의 핵심은 «쓰고 갚은 기록»이라, 평가사는 갚은 이력을 보기 때문에, 카드를 전혀 쓰지 않으면 평가할 자료가 없어 점수가 잘 안 움직여요. 한도의 10~30% 안에서 꾸준히 쓰고 제때 갚는 편이 점수에는 더 좋아요.
❓ 신용점수 올리는 법, 얼마나 걸리나요?
연체 정리와 사용률 조절이 잡히면 6~12개월 안에 체감하는 사람이 많아요. 출발 점수·부채 규모에 따라 더 길어질 수 있어요.
❓ 신용점수 올리는 법에 조회는 빼야 하나요?
본인이 앱으로 확인하는 조회는 점수를 깎지 않아요. 오히려 월 1회 이상 열어 연체·사용률을 점검하는 편이 좋아요.
❓ 카드를 해지하면 점수가 오르나요?
오래된 거래 이력이 사라질 수 있어 무조건 해지가 답이 아니에요. 쓰지 않는 카드는 보류하고, 주력 카드 사용률부터 낮추세요.
❓ KCB와 NICE 중 어떤 점수를 보나요?
금융회사마다 달라요. 둘 다 관리하는 것이 안전하고, 점수 차이가 크면 거래가 많은 쪽 이력을 먼저 점검하세요.
❓ 비금융 정보 제출은 필수인가요?
필수는 아니지만, 6개월 이상 성실 납부 이력이 있으면 제출을 권해요. 가산 폭은 개인마다 다르니 제출 전후 점수를 기록해 두세요.
신용점수 올리는 법은 연체 0일 → 사용률 30% 이하 → 오래된 계좌 유지 → 고금리·건수 관리 → 비금융 제출 순서입니다. 조회는 부담 없이, 습관은 달력에 고정하세요.