퇴직연금 DC형, 연봉 4천이면 회사가 매년 얼마 넣나요?
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
퇴직연금 DC형은 회사가 해마다 연간 임금총액의 12분의 1 이상을 내 계좌에 넣고, 굴리는 일은 내가 맡는 방식이에요. 연봉 4천이면 매년 약 333만 원, 한 달로 치면 약 27.8만 원이 쌓입니다. 같은 돈이라도 10년 동안 어떻게 굴리느냐에 따라 수백만 원이 갈려요.
바로 답
약 333만 원 연봉 4천 ÷ 12 · 한 달로 치면 약 27.8만 원
회사는 연간 임금총액의 1/12 이상을 넣어요. 연봉 4천이면 매년 약 333만 원이에요.
근로자퇴직급여 보장법 제20조(2026-07-01 시행본)의 법정 최소치 · 2026-09-25 직접 계산 · 규약으로 1/12보다 더 넣는 회사도 있어요
퇴직연금 DC형 부담금은 어떻게 정해지나요
DC형(확정기여형)은 회사가 낼 돈이 미리 정해져 있고, 받을 돈은 운용 결과에 따라 달라지는 구조예요. 근로자퇴직급여 보장법 제20조는 회사가 가입자 연간 임금총액의 1/12 이상을 현금으로, 매년 1회 이상 정기적으로 넣도록 정해 두고 있어요.
- 기준이 되는 돈은 1년 동안 받은 임금총액이에요. 기본급과 정기 상여처럼 임금에 해당하는 돈이 들어가요
- 1/12은 한 달 치 임금을 해마다 한 번 넣는다는 뜻이에요
- 납입 주기는 회사마다 매월·분기·연 1회로 달라도, 1년에 한 번 이상은 법정 의무입니다
- 근로자가 자기 돈을 따로 더 넣을 수도 있어요(추가 부담금)
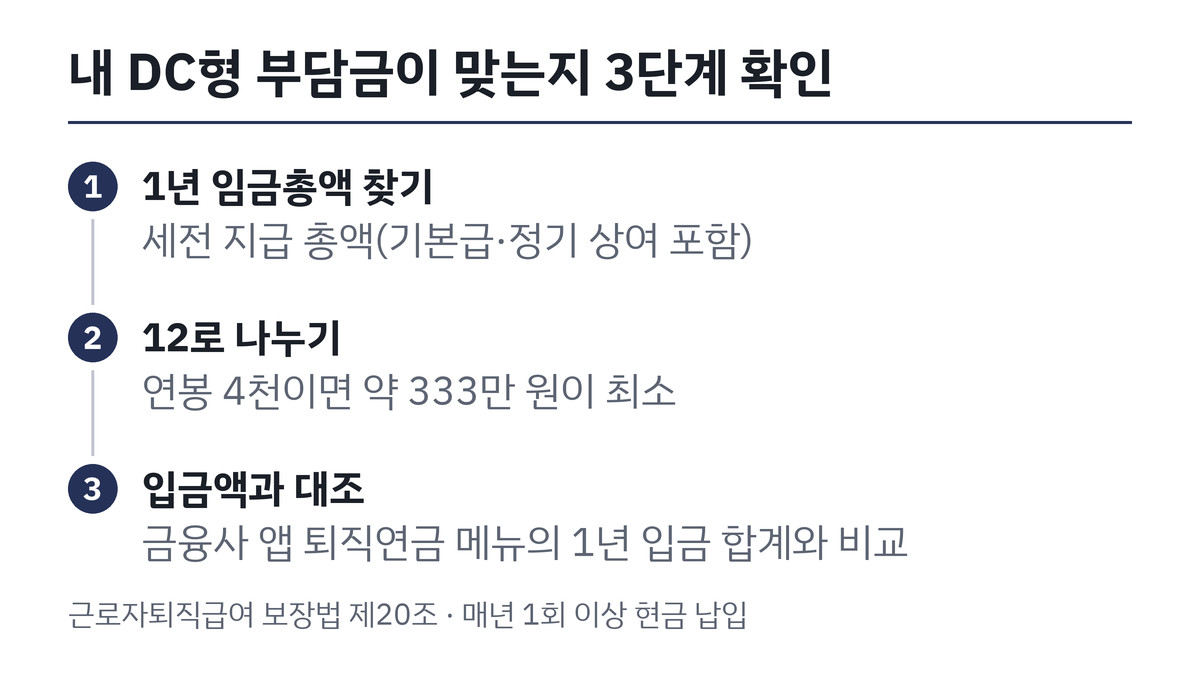
팁 · 내 계좌에 얼마 들어왔는지 보는 법 회사가 계약한 금융사(은행·증권·보험) 앱의 퇴직연금 메뉴에 입금 내역이 남아요. 1년 입금액이 연봉÷12보다 적다면, 어떤 수당을 임금총액에 넣었는지 인사팀에 산정 기준을 요청하는 것이 첫 단계입니다.
연봉별로 회사가 넣는 금액
공식은 연봉 ÷ 12예요. 성과급처럼 해마다 달라지는 돈도 임금에 해당하면 그해 부담금이 함께 커져요.
| 연봉 | 회사 부담금(연) | 10년 원금 합계 |
|---|---|---|
| 3,000만 원 | 250만 원 | 2,500만 원 |
| 4,000만 원 | 약 333만 원 | 약 3,333만 원 |
| 5,000만 원 | 약 417만 원 | 약 4,167만 원 |
| 6,000만 원 | 500만 원 | 5,000만 원 |
위 표는 연봉이 10년 동안 그대로라는 가정의 원금 합계예요. 실제로는 연봉 인상과 운용 수익이 붙으니, 다음 절에서 수익률별로 다시 계산해요.
부담금 검산과 기록에
제휴 링크 · 광고
명세서와 입금 내역을 맞춰 볼 때 옆에 두는 물건이에요.
10년 뒤 얼마가 되나요? 수익률별 계산
연봉 4천, 해마다 약 333만 원을 연말에 넣는다고 두고 연 수익률만 바꿔 계산했어요. 수수료와 세금은 빼지 않은 단순 복리입니다.
| 연 수익률 | 10년 뒤 적립금 | 원금 대비 |
|---|---|---|
| 0%(방치) | 약 3,333만 원 | ±0원 |
| 3% | 약 3,821만 원 | 약 +488만 원 |
| 5% | 약 4,193만 원 | 약 +859만 원 |
0%와 3%의 차이만 약 488만 원이에요. 원리금보장 상품에 넣어 두고 몇 년씩 지나면 이 차이가 그대로 사라지니, 가입 뒤 상품을 한 번도 바꾸지 않았다면 이번에 운용 현황부터 열어 볼 만해요.
위험자산은 70%까지
주식형 펀드·ETF 같은 위험자산은 DC형 적립금의 70%까지만 담을 수 있어요. 요건을 갖춘 TDF는 2018년 퇴직연금감독규정 개정으로 100%까지 허용됐어요.

DB형과 비교하면 누가 유리한가요
DB형(확정급여형)은 퇴직 직전 평균임금에 근속연수를 곱한 금액을 받아요. 그래서 임금상승률과 운용수익률 중 어느 쪽이 큰지가 갈림길입니다.
| 가정(연봉 4천·10년) | DB형 퇴직금 | DC형 적립금 |
|---|---|---|
| 연봉 매년 3% 인상 · 운용 0% | 약 4,349만 원 | 약 3,821만 원 |
| 연봉 매년 3% 인상 · 운용 3% | 약 4,349만 원 | 약 4,349만 원 |
| 연봉 매년 3% 인상 · 운용 5% | 약 4,349만 원 | 약 4,750만 원 |
세 경우를 계산해 보면 운용수익률이 임금상승률(3%)과 같을 때 두 방식이 같아지고, 5%로 굴리면 DC형이 약 400만 원 앞섭니다. 연봉이 빠르게 오르는 사람은 DB형이, 연봉 상승이 완만하고 직접 굴릴 계획이 있으면 DC형이 유리한 구조예요.
내 돈을 더 넣으면 세금이 얼마나 줄까
근로자가 DC형 계좌에 직접 더 넣은 돈은 IRP·연금저축과 합쳐 연 900만 원까지 세액공제 대상이에요. 공제율은 총급여 5,500만 원 이하 15%, 넘으면 12%이고, 지방소득세를 더하면 16.5%·13.2%가 돼요.
| 추가 납입(연) | 총급여 5,500만 원 이하 | 5,500만 원 초과 |
|---|---|---|
| 300만 원 | 49.5만 원 환급 | 39.6만 원 환급 |
| 600만 원 | 99만 원 환급 | 79.2만 원 환급 |
| 900만 원 | 148.5만 원 환급 | 118.8만 원 환급 |
직접 계산해 보면 한도를 다 채울 때 환급이 가장 크지만, 이 돈은 55세 전에는 꺼내기 어렵습니다. 연말정산 전에 1년 치 추가 납입액부터 정하고 생활비 여유와 맞춰 보는 순서가 안전해요.
연금 공부와 서류 보관에
제휴 링크 · 광고
해마다 오는 연금 안내문과 영수증을 한곳에 모아 두기 좋아요.
중도인출과 55세 이후 받는 방법
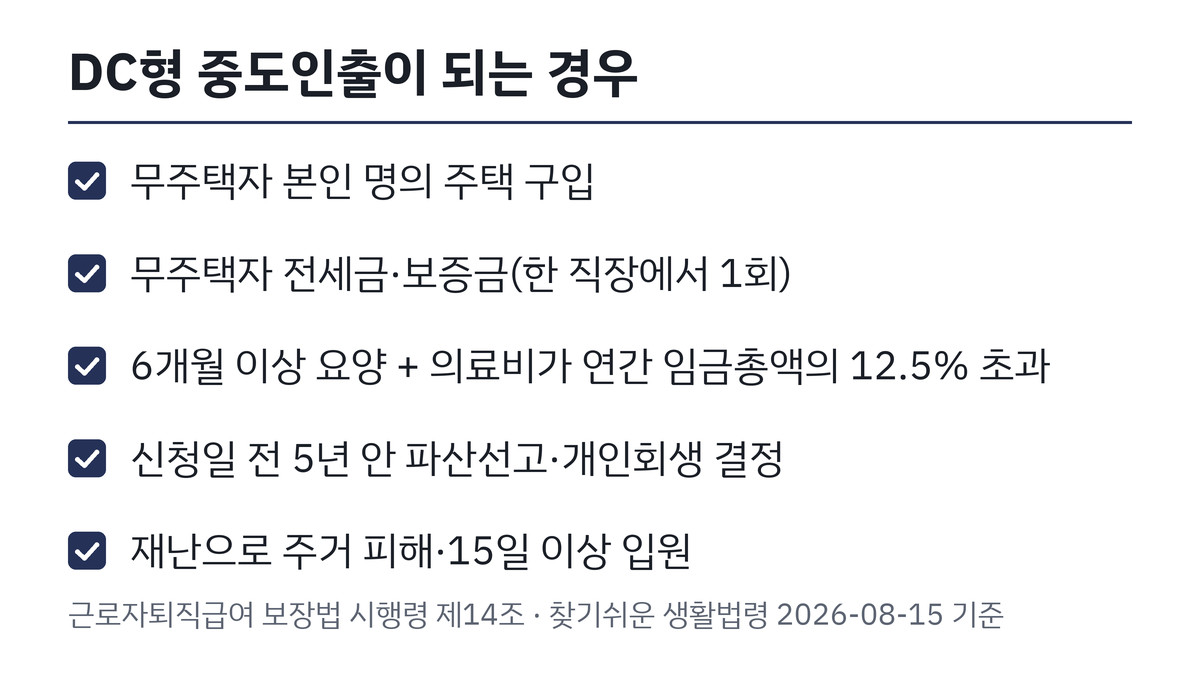
DC형 적립금은 원칙적으로 퇴직하거나 55세가 넘어야 받아요. 재직 중 중도인출은 법이 정한 사유가 있을 때만 돼요.
- 무주택자가 본인 명의로 집을 살 때
- 무주택자가 전세금·보증금을 낼 때(한 직장에서 1회)
- 본인·배우자·부양가족이 6개월 이상 요양하고, 그 의료비를 연간 임금총액의 12.5%보다 많이 부담할 때
- 신청일 전 5년 안에 파산선고나 개인회생 결정을 받았을 때
- 재난으로 집이 부서지거나 15일 이상 입원 치료가 필요한 피해를 입었을 때
퇴직하면 적립금은 본인 명의 IRP 계좌로 옮겨져요. 55세 이후 연금으로 나눠 받으면 퇴직소득세를 다 내지 않고 일부만 떼는데, 떼는 비율은 받는 햇수가 길수록 내려갑니다.
연금으로 나눠 받으면 줄어드는 세금
| 수령 방식 | 떼는 퇴직소득세 | 퇴직소득세 1,000만 원이면 |
|---|---|---|
| 일시금 | 100% | 1,000만 원 |
| 10년에 나눠 | 70% | 700만 원 |
| 20년에 나눠 | 1~10년 차 70% · 11~20년 차 60% | 650만 원 |
| 30년에 나눠 | 70% → 60% → 21년 차부터 50% | 600만 원 |
해마다 같은 금액을 받는다고 가정 · 운용수익과 연금수령한도는 계산에서 뺐어요 · 국세청 연금소득 원천징수 기준(2026-01-01 수령분부터)
팁 · 2026년에 생긴 50% 구간 2026년 1월 1일 수령분부터 연금 수령 21년 차 이후에는 퇴직소득세의 50%만 떼요. 10년 차까지 70%, 11~20년 차 60%라서 감면율로 보면 30%·40%·50%예요.

확인한 자료 · 2026-09-25 확인
- 근로자퇴직급여 보장법 제20조(부담금의 부담수준 및 납입 등) 조문 · 국가법령정보센터 조문
- 국세청 연금소득 원천징수(이연퇴직소득 70%·60%·50%) · 국세청
- 연봉 4구간 부담금 · 수익률 0·3·5% 10년 적립금 · DB/DC 3가지 · 연금 수령 4가지 세금 직접 계산(2026-09-25) · 부담금 = 연봉 ÷ 12 · 적립금 = Σ 부담금 × (1+r)^(남은 해) · DB = 마지막 해 월급 × 10년 · 세금 = 퇴직소득세 × 70/60/50%(수령 연차별)
- 근로자가 DC·IRP에 추가 납입한 돈은 연금저축과 합쳐 연 900만 원 한도로 세액공제되고, 총급여 5,5 · nts.go.kr
- 재직 중 DC 중도인출은 6개월 이상 요양이면서 의료비가 연간 임금총액의 12.5%를 넘는 경우 등 법정 사 · easylaw.go.kr
- 퇴직연금 급여는 가입자가 지정한 IRP 계정으로 이전하는 방법으로 지급하는 것이 원칙이다 · easylaw.go.kr
자주 묻는 질문
DC형 부담금은 세전 연봉 기준인가요?
회사가 1/12보다 적게 넣으면 어떻게 하나요?
이직하면 DC형 적립금은 어떻게 되나요?
회사가 넣어 준 부담금도 세액공제가 되나요?
DC형 적립금을 연금으로 받으려면 몇 살, 몇 년이 필요한가요?
핵심 정리
- 회사 부담금은 연간 임금총액의 1/12 이상, 연봉 4천이면 매년 약 333만 원
- 연 3%로 굴리면 10년 뒤 약 3,821만 원으로 방치(0%)보다 약 488만 원 많음
- 55세 이후 연금으로 받으면 퇴직소득세 30~50% 감면(21년 차부터 50%)
글 Jay · JLOGUE 생활 계산기 운영 · 공식 자료 대조
공식 자료 5건 대조 (2026-09-25) · 초안에 AI 도움을 받았고 수치·표·링크는 직접 확인했습니다.